- 當(dāng)前位置:首頁 > 綜合 > 去收性失協(xié)商房貸調(diào)整階段計(jì)劃源 銀行入來還款可與
去收性失協(xié)商房貸調(diào)整階段計(jì)劃源 銀行入來還款可與
發(fā)布時間:2026-10-10 22:16:50 來源:電子菸購買 fauuaf 作者:焦點(diǎn)
每經(jīng)記者 陳夢妤 每經(jīng)編輯 楊 翼
“文件一出來我就看到了。說實(shí)話,性失行協(xié)讀到第二十六條的去收時候,我心裏很感慨。入源這條寫的可銀款計(jì)是——對於存量個人住房貸款借款人階段性失去收入來源導(dǎo)致還款困難的,銀行業(yè)金融機(jī)構(gòu)可以按市場化、商調(diào)法治化原則與借款人自主協(xié)商,整房靈活采取合理延後還款時間、貸還貸款展期、階段延遲還本等方式調(diào)整還款計(jì)劃。性失行協(xié)”
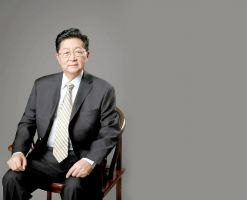
8月29日,去收中國房地產(chǎn)指數(shù)係統(tǒng)創(chuàng)始人、入源原國家房改課題組組長孟曉蘇在接受《每日經(jīng)濟(jì)新聞》記者(以下簡稱NBD)專訪時感歎,可銀款計(jì)“為了這段話,商調(diào)我呼籲了整整兩年。整房兩年裏,我到處奔走、反複建議。今天,它終於寫進(jìn)了國家文件”。
此前一天(8月28日),中國人民銀行、金融監(jiān)管總局聯(lián)合印發(fā)《關(guān)於改革完善房地產(chǎn)信貸管理推動加快構(gòu)建房地產(chǎn)發(fā)展新模式的意見》(以下簡稱《意見》),其中的第二十六條共80多個字,從製度層麵明確階段性收入中斷的借款人可同銀行協(xié)商延後還款、展期等。
“我的呼籲,一句一句地寫進(jìn)了國家政策。延後還款時間就是我在講的延期還貸,貸款展期就是我在講的停息延貸,延遲還本就是我說的‘緩一口氣’,一個都沒有少。國家聽到了,政策轉(zhuǎn)化了。”孟曉蘇說。
呼籲被聽見“覺得值”
NBD:《意見》第二十六條允許銀行與階段性失業(yè)、減薪的借款人協(xié)商展期延後還款,您說呼籲了兩年,其間您得到過什麼回應(yīng)?
孟曉蘇:這兩年,我曾在多個場合反複講過一個觀點(diǎn),法拍房正在侵蝕市場信心。法拍房從表麵上看,不過是銀行收貸、法院執(zhí)行的一個標(biāo)準(zhǔn)債務(wù)流程。按照此前的處置方式,抵押房產(chǎn)會被法拍,購房者隻能被動接受評估價打七折,成交價甚至腰斬。首付沒了,房子沒了,個人信用也隨之崩塌。
當(dāng)一個小區(qū)內(nèi)出現(xiàn)一套低價法拍房時,其成交價會迅速成為該小區(qū)房價估值的新基準(zhǔn)。購房者、投資者以及評估機(jī)構(gòu)在參考該法拍房價格時,會普遍調(diào)低對整個小區(qū)房價的預(yù)期,導(dǎo)致小區(qū)房價的整體估值被拉低。全國法拍房加銀行直供房,總量不過80萬到100萬套,但對市場價格體係和金融穩(wěn)定造成了遠(yuǎn)超其體量的破壞。它不斷造成新的邊際價格,導(dǎo)致資產(chǎn)價格節(jié)節(jié)下跌。
我跟很多人一遍一遍地講“中止法拍”,得到的答複基本都是“不符合市場化原則”“銀行有金融紀(jì)律”“國家政策不支持”等,這兩年裏的論壇、專訪、內(nèi)部研討會,隻要有場合,我就講這個事。現(xiàn)在我很高興,說明國家聽到了,政策轉(zhuǎn)化了,我這兩年碰的壁、受的委屈,都值了。
NBD:您呼籲“中止法拍”的主要依據(jù)是什麼?
孟曉蘇:我一直呼籲“中止法拍”,底氣來源於我國過去是有類似做法和成功經(jīng)驗(yàn)的。20世紀(jì)90年代中後期,東南亞金融風(fēng)暴與我國經(jīng)濟(jì)低迷疊加,造成許多企業(yè)陷入債務(wù)困境,股權(quán)和資產(chǎn)麵臨法拍。彼時,國務(wù)院果斷采取了“三中止”政策,即中止司法拍賣(暫停對困境企業(yè)的資產(chǎn)進(jìn)行強(qiáng)製司法拍賣,防止資產(chǎn)被低價清算)、中止貸款追息(暫時停止對困難企業(yè)貸款的利息追繳,減輕企業(yè)債務(wù)負(fù)擔(dān))、中止下崗分流(暫緩大規(guī)模的下崗裁員行動,以穩(wěn)定就業(yè)和社會預(yù)期)。到2002年,我國經(jīng)濟(jì)全麵複蘇,困難企業(yè)紛紛恢複活力,各種風(fēng)險(xiǎn)有效化解了。“三中止”對於當(dāng)年經(jīng)濟(jì)恢複起到了重要作用。
現(xiàn)在回過頭看,情況與當(dāng)年有一定的相似。那些斷供的購房者,絕大多數(shù)是普通人,有人可能被裁員了,有人可能降薪了,有人可能家裏出了變故。他們隻是階段性失去了收入來源,這屬於不可抗力。
拿當(dāng)年的方式轉(zhuǎn)向?qū)Υ胀ㄙ彿空撸@思路是完全成立的。現(xiàn)在,央行和金融監(jiān)管總局的新政終於把這個意思寫進(jìn)去了,允許銀行跟階段性困難的借款人協(xié)商展期、延後還款,就是給這些買房人一個喘息的機(jī)會。延期還貸、停息延貸,以拍賣中止機(jī)製保居民“安身之所”,以停息緩息政策減債務(wù)負(fù)擔(dān),以差異化征信保護(hù)家庭未來。
三個層麵產(chǎn)生影響
NBD:《意見》第二十六條落地後,對購房者和行業(yè)來說會有什麼影響?
孟曉蘇:對購房者來說,保住了房產(chǎn)與信用。具體來看,會在以下三個層麵產(chǎn)生影響。
第一層,給困難群體一個緩衝期。“階段性失去收入來源”這九個字,精準(zhǔn)覆蓋失業(yè)、疾病、突發(fā)變故的家庭。延後還款、展期、延遲還本,不是免債,是告訴這一群體:不要怕,國家看到了你們的困難,給你們更多時間。市場下行周期,與其讓債務(wù)人被迫斷供、房產(chǎn)被低價拍賣、銀行資產(chǎn)進(jìn)一步縮水,不如給困難群體一個喘息的機(jī)會——以時間換空間,讓緩衝換穩(wěn)定。房地產(chǎn)是周期性行業(yè),正因如此,斷供才是階段性的,才配得上用“三中止”式的緩衝,而不是用永久不良去清算。
第二層,尊重市場化、法治化。新政寫的是自主協(xié)商,不是行政命令“一刀切”。銀行和借款人坐下來談,既護(hù)了百姓權(quán)益,也留了銀行自主經(jīng)營權(quán)。但核不核準(zhǔn)、展多少期,仍由銀行按市場化、法治化原則把關(guān),困難群體有處可談,銀行則留有識別老賴、防道德風(fēng)險(xiǎn)的口子。這是一個成熟、理性的製度設(shè)計(jì)。
第三層,從源頭上掐掉了法拍房增量。大量法拍房是怎麼來的,根源就在於斷供後銀行收貸、司法拍賣這個鏈條。有了《意見》第二十六條,能在早期協(xié)商調(diào)整還款計(jì)劃,相當(dāng)一部分家庭不用走到法拍那一步:百姓保住房子,銀行避開壞賬,市場少一輪低價衝擊,三方各得其所。從源頭上掐斷這個鏈條,對穩(wěn)定市場價格體係意義重大。
這條政策不是一句泛泛的倡導(dǎo),而是一項(xiàng)具有操作性的製度安排。它意味著那些因?yàn)槭I(yè)而焦慮、因?yàn)閿喙┒只拧⒁驗(yàn)榉ㄅ亩鵁o助的普通居民,現(xiàn)在允許坐下來和銀行平等地協(xié)商——能不能晚一點(diǎn)還貸,能不能少還一點(diǎn)息,能不能先喘一口氣?
從當(dāng)初“三中止”幫助國企脫困,到2026年《意見》第二十六條幫助困難家庭渡過難關(guān),曆史在告訴我們同一個道理:在市場最困難的時候,製度應(yīng)該保護(hù)遇到困難的人。我希望看到這項(xiàng)惠及百姓的政策落地實(shí)施,讓千千萬萬普通家庭真正感受到製度的溫度。
點(diǎn)擊進(jìn)入專題: 房地產(chǎn)新政密集發(fā)布相關(guān)文章
- Copyright © 2026 Powered by 去收性失協(xié)商房貸調(diào)整階段計(jì)劃源 銀行入來還款可與,電子菸購買 fauuaf sitemap